
- Fonden har hämtat in större delen av eftersläpningen från första kvartalet och ligger cirka 0,3 procentenheter efter index hittills i år
- Exkluderingen av fossila bränslen vänder den relativa förlusten från första kvartalet, medan klimatlösningar ger tillbaka tidigare vinster
- Strategin stärks med en ny AI-driven screeningprocess för klimatlösningar
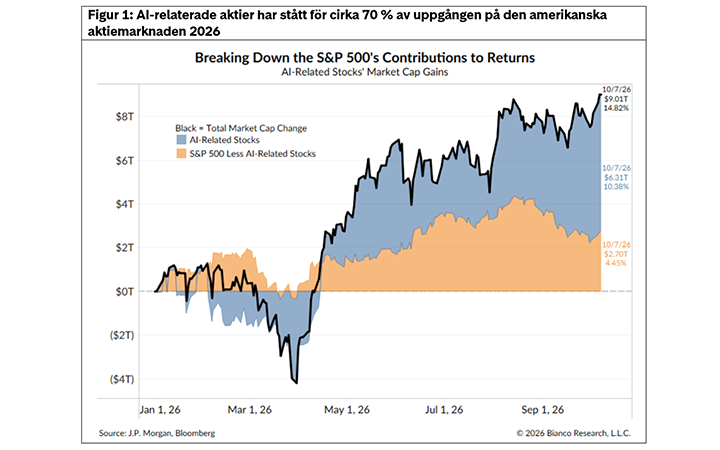
AI och olja har varit de två dominerande drivkrafterna på marknaden under 2026. Energi har varit den bäst presterande sektorn på de utvecklade marknaderna i år, med en uppgång på cirka 37 % i USD, följd av informationsteknik med cirka 29 %[1]. Teknikuppgången har varit mycket koncentrerad, och AI-relaterade aktier står för cirka 6,3 av de omkring 9 biljoner dollar som S&P 500-indexets börsvärde har ökat med i år:
Hittills i år ligger Global Plus cirka 0,3 procentenheter efter MSCI World Index och har därmed hämtat in större delen av de 1,3 procentenheter som fonden tappade under första kvartalet, främst tack vare ett relativt sett starkt andra kvartal. Under tredje kvartalet låg fonden cirka 0,3 procentenheter efter jämförelseindexet. Större delen av eftersläpningen kom i juli, och därefter följde fonden jämförelseindexet tätt i augusti och september[2].
Över- och undervikter i AI-relaterade bolag har drivit en stor del av fondens relativa avkastning i år, tillsammans med exkluderingen av olja och gas. Portföljens övervikt på 1,9 procentenheter i IT – den sektor som i genomsnitt rankas högst i våra klimatviktningar – bidrog med 0,91 procentenheter under andra och tredje kvartalet, medan fondens undervikt i energi (4,0 procentenheter under index) också bidrog positivt.
Exkluderingarna tar tillbaka förlorad mark
Sedan början av april har frånvaron av fossila bränslen bidragit med cirka 2,1 procentenheter i relativ avkastning – nästan en spegelbild av vad exkluderingen kostade under första kvartalet – och att fonden inte äger de amerikanska oljejättarna Exxon Mobil och Chevron var bland de största positiva bidragen. Fondens övriga exkluderingar bidrog med ytterligare omkring 1 procentenhet under andra och tredje kvartalet, ledda av vapenrelaterade (+0,45 procentenheter) och normbaserade (+0,36 procentenheter) exkluderingar.
Dessa vinster motverkades delvis av delportföljen för klimatlösningar, som utgör cirka 12 % av fonden och belastade avkastningen med 1,22 procentenheter under de senaste sex månaderna, efter att ha bidragit med cirka 0,8 procentenheter under första kvartalet. Samtliga sju teman belastade avkastningen. Förnybar energi, den största övervikten med nästan 5 % av portföljen mot mindre än 1 % av jämförelseindexet, stod för 0,75 procentenheter av den relativa förlusten. Bland de negativa bidragsgivarna fanns den amerikanska producenten av geotermisk energi Ormat Technologies, det kanadensiska elnätsbolaget Hydro One och den italienska stamnätsoperatören Terna.
Resterande omkring 88 % av portföljen, som ger bred marknadsexponering, belastade avkastningen med cirka 0,7 procentenheter under andra och tredje kvartalet, vilket raderade ut ett positivt bidrag på 0,4 procentenheter under första kvartalet. Viktningarna i denna kärna av fonden – mot bolag med lägre koldioxidintensitet, lägre koldioxid- och ESG-risk, högre gröna intäkter och validerade Science Based Targets – har haft liten effekt på avkastningen i år, till skillnad från 2025, då SBTi-viktningen ensam kostade cirka 0,6 procentenheter.
Smartare screening
En viktig förbättring av strategin under tredje kvartalet var att vi ersatte vår manuella granskning av klimatlösningar med en AI-driven process. Utgångspunkten är en bruttolista över bolag som ägs av tematiska klimatlösningsfonder globalt, och modellen läser fem års material från investerarrelationer och andra källor för varje kandidat. Ett bolag kvalificerar sig om mer än hälften av intäkterna kommer från produkter och tjänster inom klimatlösningar, enligt en ny och mer detaljerad taxonomi. Processen kalibrerades mot vår befintliga positivlista för att säkerställa överensstämmelse med vårt tidigare arbetssätt. Vi fortsätter att utvärdera modellens resultat för att säkerställa överensstämmelse med den tidigare manuella processen. Några av de främsta fördelarna med den nya processen är konsekvens mellan bolag och över tid, repeterbarhet, bättre spårbarhet samt hög kapacitet, som gör det möjligt att snabbt analysera ny information.
Resultatet är ett universum av 655 kvalificerade bolag på utvecklade marknader och tillväxtmarknader, vart och ett med en uppdaterad analys och klassificering. Förnybar energi (212 bolag), elnät (122) och batterier (92) står för ungefär två tredjedelar av totalen, och den mer detaljerade taxonomin gör det möjligt att kartlägga hela värdekedjor, från tillverkare av solcellsglas och växelriktare till kabeltillverkare och stamnätsoperatörer. Nästa steg är att utvidga analysen till en större grupp bolag, inte bara dem som ägs av klimatlösningsfonder.
[1] Källa: MSCI. MSCI World-sektorindex i USD per 2026-09-30.
[2] Avkastning i NOK, före avgifter.
Historisk avkastning är ingen garanti för framtida utveckling. De pengar som placeras i fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta beloppet. En fond med riskklass 5–7 kan på grund av sin sammansättning och fondbolagets förvaltningsmetoder minska och öka kraftigt i värde. På https://storebrand.fondlista.se/ hittar du faktablad och informationsbroschyrer.