
EU GBS kan komplettera traditionella gröna obligationer och samtidigt etablera sig som ett premiumsegment på marknaden.
Gröna obligationer är en så central del av marknaden för hållbar finansiering att det är lätt att ta dem för givna och glömma att de är relativt nya och betydelsefulla innovationer. Det var så sent som 2008, för knappt två decennier sedan, som Världsbanken emitterade den första gröna obligationen. Storebrand följde upp detta 2015 genom att lansera världens första kommersiella fond för gröna obligationer.
Marknaden för gröna obligationer förändras nu på nytt genom den nyligen införda EU-standarden för gröna obligationer (EuGB). Standarden är ett frivilligt ramverk som EU har etablerat för att öka jämförbarheten och trovärdigheten på marknaden för gröna obligationer. En viktig del av den nya standarden är den nära kopplingen till EU-taxonomin, eftersom obligationslikviden till största delen måste användas till ekonomiska aktiviteter som uppfyller taxonomins kriterier för miljömässigt hållbara verksamheter (minst 85 procent ska vara taxonomiförenligt).
Detta är en viktig skillnad jämfört med gröna obligationer som emitteras enligt ICMA:s principer för gröna obligationer (GBP), vilka ger emittenter större flexibilitet att definiera vilka projekt och tillgångar som kan klassificeras som gröna inom ramverket. EuGB ger i stället en standardiserad definition av vad som räknas som en grön investering. Ramverket inför också mer detaljerade rapporteringskrav både före och efter emissionen samt obligatorisk extern granskning.
”… En viktig del av den nya standarden är den nära kopplingen till EU-taxonomin, eftersom obligationslikviden till största delen måste användas till ekonomiska aktiviteter som uppfyller taxonomins kriterier för miljömässigt hållbara verksamheter – minst 85 procent ska vara taxonomiförenligt …”
Emissionerna av EuGB väntas öka
Vi förväntar oss att emissionerna märkta EuGB kommer att öka över tid. Emittenterna blir redan allt mer vana vid att rapportera hur stor del av deras gröna finansiering som är förenlig med EU-taxonomin. I de effekt- och allokeringsrapporter vi granskar ser vi i allt högre grad att emittenter redovisar hur stor andel av likviden från gröna obligationer som är taxonomiförenlig, vilket också kan bana väg för emissioner inom EuGB-ramverket.
På den nordiska marknaden har några EuGB-emissioner redan genomförts. I juni investerade Storebrand exempelvis i den första EuGB-märkta obligationen som emitterats av ett svenskt företag, Vasakronan, vars gröna finansiering främst är kopplad till energieffektiva byggnader. Därefter emitterade Hemsö sin första gröna EU-obligation i augusti. I Norge har Hydro emitterat en EuGB, och när regelverket införlivas i norsk lag kan detta över tid bidra till en bredare marknad för EuGB-emissioner i norska kronor.
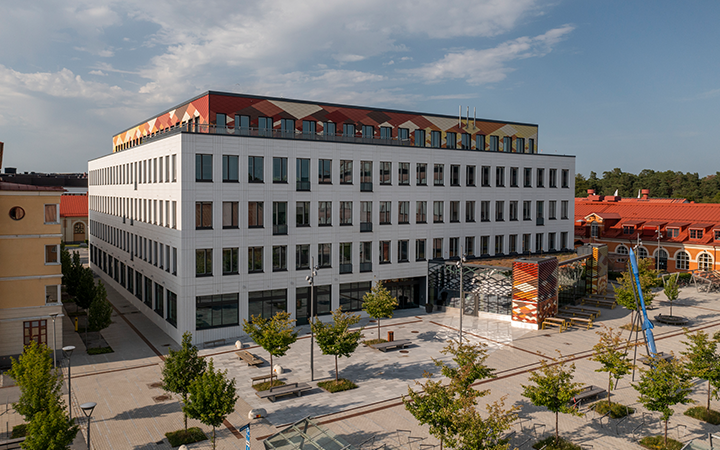
Hubben, en fastighet i Uppsala Science Park som är förenlig med EU-taxonomin, är ett exempel på en tillgång i den gröna fastighetsportfölj som ligger till grund för Vasakronans gröna EU-obligation. Foto: Gustav Kaiser, Vasakronan AB
Traditionella gröna obligationer kommer fortsatt att vara relevanta
Betyder detta att traditionella gröna obligationer blir mindre relevanta? Inte nödvändigtvis. Gröna obligationer som följer ICMA:s principer kommer sannolikt fortsatt att vara en viktig del av marknaden, särskilt för emittenter och sektorer med tillgångar och projekt som ännu inte fullt ut uppfyller kraven i EU-taxonomin.
Att finansiera omställningen kräver kapital både till verksamheter som redan är fullt taxonomiförenliga och till investeringar som hjälper emittenter att röra sig i den riktningen. För vissa sektorer, särskilt de som befinner sig i ett tidigare skede av omställningen eller där taxonomin ännu inte är fullt tillämplig, kan flexibiliteten i ICMA:s ramverk vara värdefull. Men det innebär också ett större ansvar för investerarna. Utan samma grad av regulatorisk standardisering behöver investerare bedöma kvaliteten och ambitionsnivån i emittentens ramverk för gröna obligationer, de underliggande projektens miljöegenskaper samt trovärdigheten och transparensen i rapporteringen av allokering och effekter.
Ramverk som kompletterar snarare än konkurrerar med varandra
Vi ser EU GBS och traditionella gröna obligationer som kompletterande snarare än konkurrerande ramverk. EU GBS har potential att etablera sig som ett premiumsegment på marknaden genom att erbjuda en högre grad av standardisering och trovärdighet. Dess största fördel är den operativa enkelheten: taxonomiförenligheten är standardiserad och verifierad, vilket gör det lätt att förstå vad man investerar i.
Om taxonomirapportering blir vanligare bland emittenter av traditionella gröna obligationer kan värdet av EuGB-märkningen dock i allt högre grad ligga i standardiseringen, verifieringen och kvalitetssäkringen snarare än enbart i graden av taxonomiförenlighet.
Eftersom ICMA:s gröna obligationer har ett bredare användningsområde förväntar vi oss att de även framöver kommer att stå för en betydande andel av den totala emissionen av gröna obligationer.
FRÅN MÄRKNINGAR TILL FUNDAMENTA
Tre snabba frågor om nästa fas för hållbara ränteplaceringar
- Hur förändras marknaden för hållbara ränteplaceringar?
Historiskt har hållbara skuldfinansieringsinstrument ofta beskrivits i binära termer: antingen ”gröna” eller ”icke-gröna”. I dag finns ett betydligt bredare spektrum av instrument som möter olika finansieringsbehov, sektorer och skeden i omställningen.
Dessa omfattar allt från hållbarhetslänkade och traditionella gröna obligationer till omställnings-, hållbarhets-, blå och sociala obligationer. EU:s standard för gröna obligationer tillför ett höggradigt standardiserat instrument för emittenter som kan visa en hög grad av förenlighet med EU-taxonomin.
- Vilka möjligheter skapar detta för investerare?
Ett bredare utbud av instrument kan ge fler emittenter och sektorer tillgång till marknaden för hållbara skuldfinansieringsinstrument. Alla emittenter passar inte för en modell där kapitalet öronmärks för vissa användningsområden, och olika instrument kan stödja olika faser av omställningen.
För investerare kan detta ge tillgång till sektorer där utsläppen är svåra att minska, omställningsteknik och emittenter i ett tidigare skede av sin omställning, samt potentiellt bidra till en bättre diversifiering av portföljen.
- Innebär ett större utbud också att analysen blir mer komplex?
Ja. Frågan är inte längre bara om en obligation har en viss märkning, utan vad den faktiskt finansierar. Investerare behöver bedöma ambitionsnivån i ramverket eller målen, effekten av de underliggande tillgångarna, om nyckeltalen är vetenskapligt förankrade och tillräckligt ambitiösa samt om rapporteringen är trovärdig och transparent.
För omställningsinvesteringar behöver investerare också bedöma om emittenterna kan genomföra sina omställningsplaner, om tekniken är kommersiellt gångbar och hur regulatoriska förändringar kan påverka dem.
Över tid kan dessa skillnader bli tydligare i prissättningen. I stället för att tillskriva själva märkningen ett värde kan investerare i allt högre grad komma att skilja mellan olika ramverk utifrån deras ambitionsnivå och trovärdighet. Hållbarhetsanalys kan därmed bli en mer integrerad del av den relativa värderingen. Återspeglas dessa faktorer i kreditspreaden, och får investerarna tillräcklig kompensation för riskerna?
Historisk avkastning är ingen garanti för framtida utveckling. De pengar som placeras i fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta beloppet. En fond med riskklass 5–7 kan på grund av sin sammansättning och fondbolagets förvaltningsmetoder minska och öka kraftigt i värde. På https://storebrand.fondlista.se/ hittar du faktablad och informationsbroschyrer.